Dövlətin fəal rolu və institusional çtinliklərin aradan qaldırılması ilə əlaqədar hansı vəzifələr var?
Azərbaycanda Korporativ Sosial Məsuliyyət (KSM) mədəniyyətinin inkişafı, cəmiyyətin rifahı və dayanıqlı inkişaf hədəflərinə (DİM) çatmaq üçün kritik əhəmiyyətə malikdir. Lakin mövcud vəziyyətin təhlili göstərir ki, ölkəmizdə KSM təcrübəsi bir çox hallarda xaotik, pərakəndə və institusional dayanıqlığı olmayan təşəbbüslər toplusu olaraq qalır.
"Prioritet" Sosial İqtisadi Araşdırmalar Mərkəzinin apardığı tədqiqat, KSM sahəsində vətəndaş cəmiyyəti (QHT) və biznes sektoru arasındakı əməkdaşlığın hazırkı mənzərəsini, qarşıda duran maneələri və bu ekosistemin formalaşmasında dövlətin həlledici rolunu bütün detalları ilə üzə çıxarmışdır. Hazırda KSM Sahəsində QHT-biznes əməkdaşlığının xüsusiyyətləri müasir dövrdə Azərbaycan korporativ sektorunda — xüsusən telekommunikasiya, energetika, hasilat və bank sektorlarında fəaliyyət göstərən iri şirkətlər KSM sahəsində aktivləşmiş, hətta bəziləri davamlılıq (ESG) hesabatları dərc etməyə başlamışlar. Lakin QHT-lərlə birbaşa əməkdaşlığa gəldikdə mənzərə kəskin şəkildə dəyişir.
Tədqiqata cəlb edilmiş 85 aparıcı şirkətin açıq mənbələr üzərindən aparılan təhlili göstərir ki, KSM fəaliyyətlərində QHT tərəfdaşlığı açıq şəkildə görünən şirkətlərin sayı cəmi 20 ətrafındadır. Bütün ölkə üzrə bu layihələrdə aktiv iştirak edən, adı şirkətlərin hesabatlarında tərəfdaş kimi keçən QHT-lərin sayı isə 30-40-ı keçmir.
Bu rəqəmlər sübut edir ki, əməkdaşlıq kifayət qədər institusionallaşmayıb. Hazırkı əməkdaşlıqlar çox vaxt strateji deyil, epizodik xarakter daşıyır — müəyyən bir bayram (Ramazan, Yeni il) və ya hər hansı bir qlobal məlumatlandırma günü çərçivəsində birdəfəlik ianə və ya aksiya ilə məhdudlaşır. Digər səciyyəvi xüsusiyyət odur ki, qərarların qəbulu qeyri-şəffafdır. Korporativ idarəetmədə KSM funksiyası əksər şirkətlərdə hələ də ayrıca ixtisaslaşmış struktur vahidə həvalə edilməyib. Büdcə bölgüsü və tərəfdaş seçimi institusional alqoritmlərlə (açıq müsabiqələr vasitəsilə) deyil, birbaşa yuxarı rəhbərlik tərəfindən subyektiv şəkildə həyata keçirilir. Nəticədə, şirkətlər yalnız çox yaxşı tanıdıqları, böyük bir neçə QHT ilə işləməyə üstünlük verir ki, bu da yeni təşkilatların, xüsusən də regionlarda fəaliyyət göstərən QHT-lərin bu prosesə cəlb olunmasına imkan vermir.
Niyə əməkdaşlıq genişlənmir?
Şirkətlərin 74%-i peşəkar təklif olacağı təqdirdə QHT-lərlə əməkdaşlığa tam hazır olduqlarını bəyan etsələr də, ortada ciddi əngəllər var. Birinci və ən böyük maneə birbaşa dialoq və ünsiyyət mexanizminin yoxluğudur.
Sorğularda şirkətlərin 40%-i, QHT-lərin isə 64.3%-i biznesin KSM prioritetləri ilə QHT-lərin layihə təkliflərini əlaqələndirəcək platformaların olmamasından şikayətlənir. İkinci maneə yuxarıda qeyd olunan "qrant istəyi" təfəkkürü və biznesin gözlədiyi "nəticə yönümlü" (impact-driven) layihələrin olmamasıdır.
Lakin bu maneələri dəf etmək üçün yalnız şirkətlərin və QHT-lərin daxili islahatları kifayət deyil. Prosesi əngəlləyən ən güclü amil birbaşa qanunvericilik və fiskal stimulların məhdudluğudur.
Dövlətin rolu və qanunvericiliyin verdiyi məhdud imkanlar
KSM-in geniş miqyasda səmərəli tətbiqi üçün dövlət həlledici tənzimləyici, stimullaşdırıcı və əlaqələndirici rola malikdir. Hər bir inkişaf etmiş dövlətdə (Aİ ölkələri, Almaniya, Türkiyə) biznesin sosial xərcləri birbaşa vergi güzəştləri ilə stimullaşdırılır. Azərbaycanda AR Vergi Məcəlləsinin 106.1.18-ci maddəsi hesabat ilinin mənfəətinin 15 faizinədək hissəsinin təhsil, səhiyyə, idman, mədəniyyət müəssisələrinə köçürülməsi halında mənfəət vergisindən azad olunmasını nəzərdə tutur. Lakin problem qanunun özündə deyil, onun tətbiq mexanizmindədir. Nazirlər Kabinetinin 2020-ci il 12 mart tarixli 88 nömrəli Qərarı ilə “Azərbaycan Respublikası Vergi Məcəlləsinin 106.1.18-ci maddəsinə uyğun olaraq, vergidən azadolunma məqsədləri üçün elm, təhsil, səhiyyə, idman və mədəniyyət sahələrində fəaliyyət göstərən müəssisə, idarə və təşkilatların Meyarları” təsdiqlənib. Nazirlər Kabineti tərəfindən təsdiqlənmiş bu meyarlar sənədi QHT-lərin bu prosesdə iştirakını faktiki olaraq məhdudlaşdırır.
Hüqüqi təhlil göstərir ki, QHT-lər Verği Məcəlləsinin 106.1.18-ci maddəsi ilə müyəyyənləşən güzəştdən yalnız Azərbaycan mədəniyyətinin, milli mədəni irsin təbliği, təşviqi və inkişafı məqsədilə Meyalarların 6-cı bəndində nəzərdə tütülmüş fəaliyyətləri həyata keçirən zaman yararlana bilərlər. Bü maddənin tələbinə görə, qeyri-kommersiya hüquqi şəxs kimi QHT-lər Azərbaycan mədəniyyətinin, milli mədəni irsin təbliği, təşviqi və inkişafı məqsədilə incəsənət və bədii tədbirlərin, yaradıcılıq müsabiqələrinin, sərğilərin, yaradıcılıq gecələrinin, mədəniyyət və incəsənət təqdimatlarının, festivalların, konfrans və simpoziümların təşkilini, nəşr məhsüllarının hazırlanmasını və yayımını həyata keçirdikdə, habelə film istehsal etdikdə bü alternativ maliyyələşmə imkanlarından yararlana bilərlər.
Təhsil, səhiyyə və idmanla bağlı meyarlar yalnız dövlət orqanlarına, dövlət tibb müəssisələrinə və federasiyalara aid edilib. Bu isə o deməkdir ki, kimsəsiz uşaqların təhsili, əlilliyi olan şəxslərin sağlamlığı və ya gənclərin inkişafı üçün layihə icra edən müstəqil QHT-yə pul köçürən şirkət heç bir vergi güzəşti əldə etmir. Bu biznesi QHT-lərdən uzaqlaşdıran və KSM-i ləngidən ən böyük inzibati əngəldir. Həmçinin, kiçik ianələrin belə mürəkkəb qeydiyyat tələbi və onlayn terminallarla yığımın çətinliyi vətəndaş cəmiyyətinin maliyyə müstəqilliyinə zərbə vurur.
Gözləntilər, KSM ekosisteminin inkişafı üçün təkliflər
Bu ziddiyyətləri və institusional boşluqları aradan qaldırmaq, KSM alətini dar çərçivədən çıxarmaq üçün həm dövlətdən, həm də korporativ sektordan aşağıdakı addımların atılması gözlənilir:
1. Hüquqi imkanların genişləndirilməsi- Dövlətdən əsas gözlənti Vergi Məcəlləsinin tətbiq qaydalarına (NK-nın 2020-ci il 12 mart tarixli 88 saylı Qərarına) yenidən baxılmasıdır. Təhsil, səhiyyə və idman sahələrində ictimai faydalı fəaliyyət göstərən QHT-lər müvafiq nazirliklərin (Elm və Təhsil, Səhiyyə və s.) akkreditasiya reyestrindən keçməklə bu vergi güzəştləri subyektinə çevrilməlidir. Almaniya təcrübəsində olduğu kimi "İctimai faydalı təşkilat" statusu qanunvericiliyə daxil edilməli və bu statusu alan QHT-lərə edilən (müəyəyn limitlər nəzərə alınmaqla) inələr ƏDV-dən tam azad olunmalıdır.
2. Açıq və şəffaf KSM büdcələri - Korporativ sektordan əsas gözlənti, KSM büdcələrini qeyri-şəffaf daxili qərarlarla deyil, açıq müsabiqələr (və aydın meyarlar əsasında sosial layihələrə ayırmasıdır. Bu addım həm tərəfdaşlığın legitimliyini artırar, həm də inhisarçılığı qıraraq region QHT-lərinin prosesə cəlb olunmasına şərait yaradar.
3. Standartlaşdırılmış hesabatlılıq - Şirkətlərin KSM hesabatlarında və saytlarında standart olaraq 3 məsələ barədə məlumatı dərc etməsi dövlət tərəfindən təşviq (və ya tələb) edilməlidir: Tərəfdaş QHT-nin adı, tərəflərin dəqiq rolu və əldə edilmiş ölçülə bilən nəticə (indikatorlar).
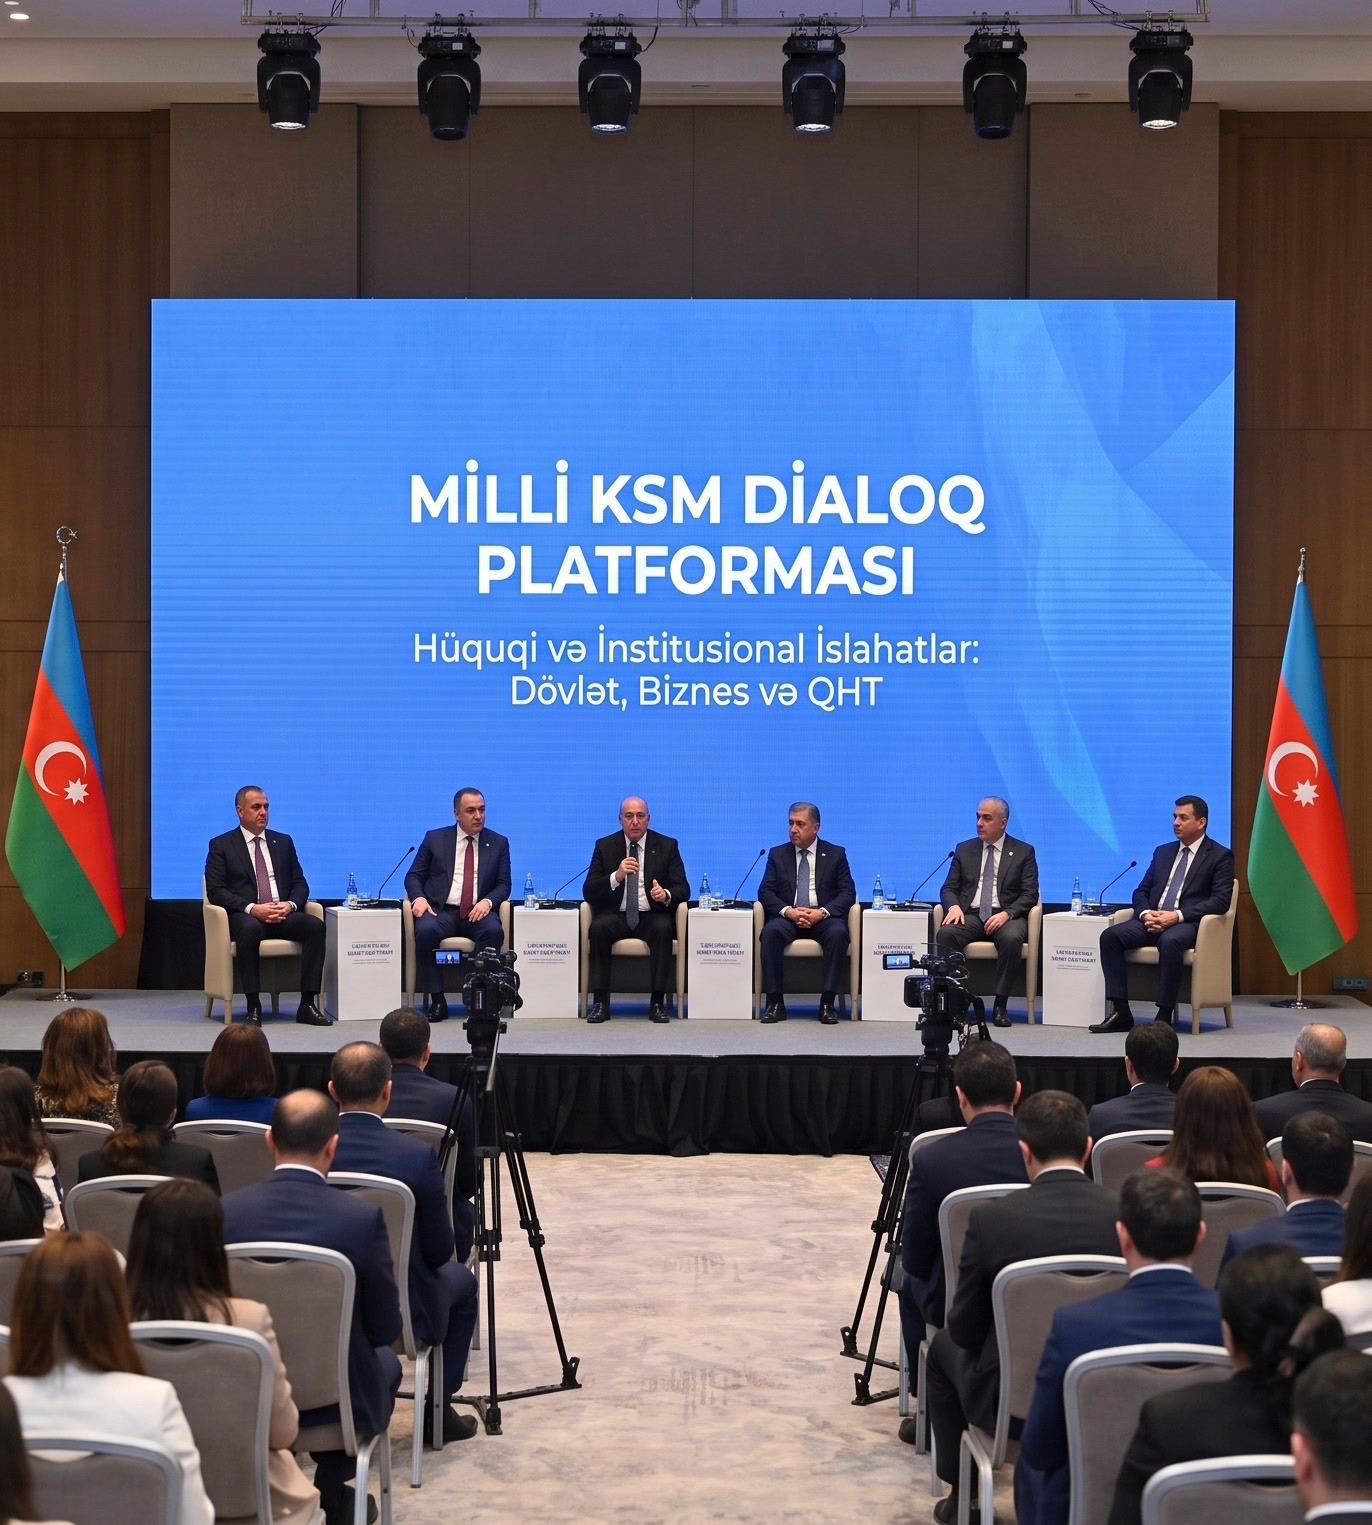
4. Milli KSM Dialoq Platforması - Dövlət, QHT sektoru və biznesin iştirakı ilə Üçtərəfli İşçi Qrup, yaxud Əlaqələndirmə Platforması yaradılmalı, ildə ən azı bir dəfə şirkətlərin KSM/ESG rəhbərləri ilə ixtisaslaşmış vətəndaş cəmiyyəti institutlarını bir araya gətirən tematik şəbəkələşmə forumları təşkil edilməlidir.
Yekunda qeyed eək ki, milli KSM təcrübəsinin inkişafı yalnız dövlətin tənzimləyici və stimullaşdırıcı dəstəyi, biznesin açıq hesabatlılığa keçidi və QHT-lərin peşəkar tərəfdaşlıq səriştələrini artırması ilə mümkündür. Transformasiya prosesi çətin olsa da, ölkənin dayanıqlı gələcəyi məhz bu üçtərəfli sinerjinin düzgün qurulmasından asılıdır.
Məqalə “QHT-Biznes əməkdaşlığı potensialı və tövsiyələr” Tədqiqat Hesabatı əsasında hazırlanıb.
Sözügedən Hesabat və bu məqalə “Prioritet” Sosial İqtisadi Araşdırmalar Mərkəzi İB-in QHT Agentliyinin dəstəyi ilə icra etdiyi “QHT–Biznes tərəfdaşlığının gücləndirilməsi: sosial məsuliyyət üçün birgə təşəbbüslər” layihəsi çərçivəsində hazırlanıb.
“QHT-Biznes əməkdaşlığı potensialı və tövsiyələr” Tədqiqat Hesabatını ilə aşağıdakı LİNK vasitəsilə yükləyə bilərsiniz.
https://qht.az/media-sources/qht-1792097032454.pdf
Azərbaycan Milli QHT Forumu İH üzvü “Prioritet” Sosial İqtisadi Araşdırmalar Mərkəzi İB sədri Zaur İbrahimli