Əməkhaqqından gəlir vergisinin əvvəlki 14 faizdən güzəştli sistemə keçirilməsi işçilərin sərəncamında qalan gəlirin artmasına imkan verib. Hazırda 2500 manatadək əməkhaqqına 3 faiz vergi tətbiq olunması bu kateqoriyada çalışanlar üçün əvvəlki sistemlə müqayisədə daha aşağı vergi yükü deməkdir. Gələn ildən dərəcənin 5 faizə yüksəldilməsi isə xalis əməkhaqqında müəyyən azalma yaradacaq, lakin bu azalma əvvəlki 14 faizlik dərəcə ilə müqayisədə yenə də əhəmiyyətli dərəcədə aşağı vergi yükü deməkdir.
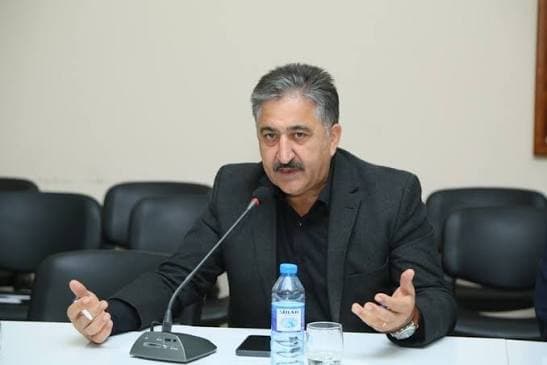
Liberal iqtisadçılar mərkəzinin sədri Akif Nəsirli QHT.az-a açıqlamasında bildirib ki, yalnız gəlir vergisini nəzərə alsaq, 2500 manat əməkhaqqında 3 faiz vergi 75 manat, 5 faiz isə 125 manat edir. Yəni bu halda işçinin aylıq gəlirində fərq 50 manat olacaq.
Müsahib qeyd edib ki, lakin real xalis əməkhaqqını hesablamaq üçün sosial sığorta, icbari tibbi sığorta və işsizlikdən sığorta üzrə ödənişləri də nəzərə almaq lazımdır. Buna görə vətəndaş yalnız gəlir vergisinin dərəcəsinə baxaraq maaşının nə qədər dəyişəcəyini müəyyən etməməlidir.
Akif Nəsirli bildirib ki, 2500–8000 manat aralığında əməkhaqqı alanlar üçün 10 faiz, 8000 manatdan yuxarı gəlirlər üçün isə 14 faiz dərəcəsinin tətbiqi vergi yükünü gəlirin səviyyəsinə uyğun diferensiallaşdırır. Burada vacib məqam odur ki, yüksək dərəcənin tətbiqi bütün əməkhaqqına avtomatik olaraq həmin faizlə vergi tutulması anlamına gəlməyə bilər. Vergitutma mexanizminin hansı hissəyə və hansı hədlər üzrə tətbiq edildiyi nəzərə alınmalıdır.
Həmçinin o vurğulayıb ki, vətəndaşların diqqət yetirməli olduğu əsas məsələ əmək müqaviləsində göstərilən brüt əməkhaqqı ilə bank hesabına köçürülən xalis əməkhaqqı arasındakı fərqdir. Vergi dəyişiklikləri məhz brüt əməkhaqqından hesablandığı üçün işçi yeni qaydaların tətbiqindən sonra maaşının “əlinə keçən” hissəsinin nə qədər olacağını işəgötürəndən və ya mühasibatlıqdan dəqiqləşdirməlidir. Eyni zamanda əməkhaqqının hansı hissəsinin gəlir vergisinə, hansı hissəsinin digər məcburi ödənişlərə cəlb edildiyini bilmək vacibdir.
Və son olaraq müsahib bildirib ki, ümumilikdə, 3 faizdən 5 faizə keçid əməkhaqqı alanların xalis gəlirini müəyyən qədər azaldacaq. Lakin bunu əvvəlki 14 faizlik sistemə qayıdış kimi qiymətləndirmək düzgün olmaz. Əsas məsələ vergi yükünün artmasının əməkhaqqının nominal artımı, inflyasiya və digər məcburi ödənişlərlə birlikdə vətəndaşın real alıcılıq qabiliyyətinə necə təsir etməsidir.
Piranə Xasiyeva